Финансовые показатели Газпрома и их влияние на привлекательность акций
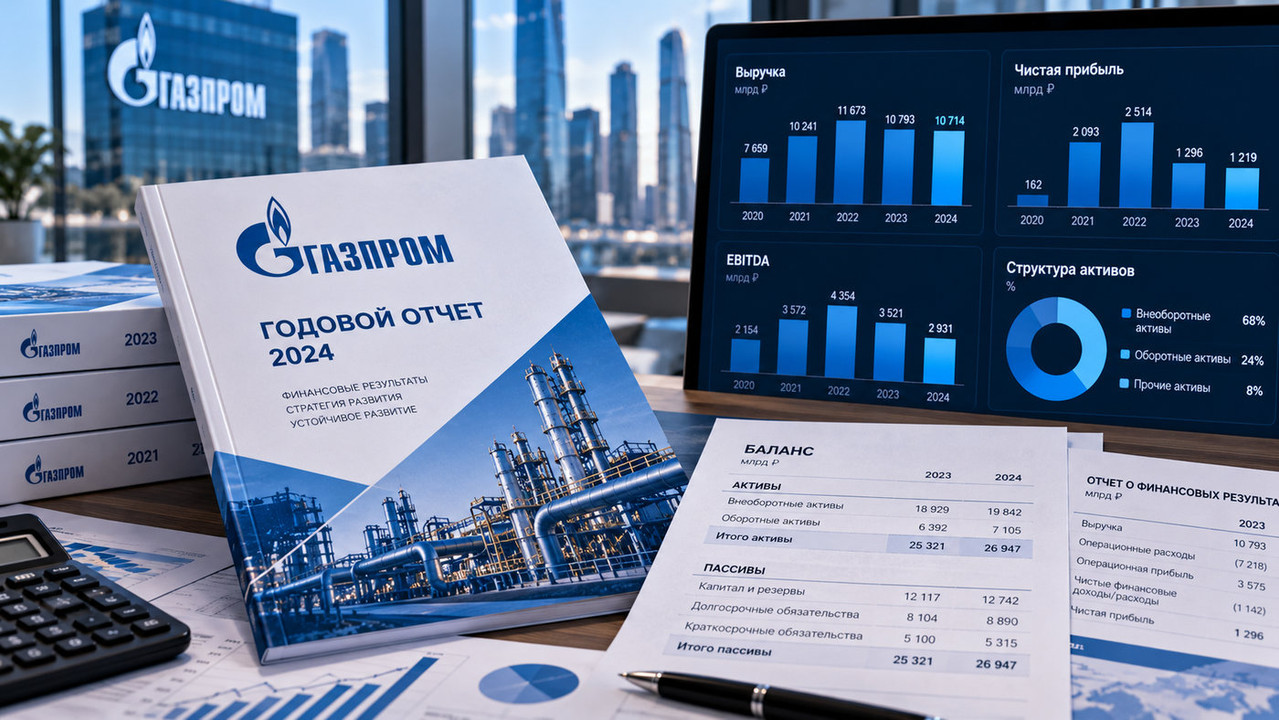
Финансовые показатели Газпрома играют важную роль в оценке привлекательности его акций. Они помогают понять, насколько эффективно компания ведет бизнес, какую прибыль получает, справляется ли с долговыми обязательствами и располагает ли ресурсами для развития. Изучение отчетности позволяет оценить не только текущее положение эмитента, но и факторы, которые могут влиять на стоимость ценных бумаг в будущем.
Газпром работает в капиталоемкой отрасли, где на результаты влияют объемы добычи и экспорта газа, уровень мировых цен на энергоносители, расходы на инфраструктуру и состояние внутреннего и внешних рынков. Поэтому при анализе акций недостаточно смотреть только на выручку или чистую прибыль за последний отчетный период. Важно учитывать сразу несколько показателей и понимать, как они связаны между собой.
Особое значение имеют динамика выручки, операционная и чистая прибыль, долговая нагрузка, денежный поток и дивидендные выплаты. В совокупности эти данные помогают определить, насколько устойчиво финансовое положение компании, способна ли она финансировать крупные проекты и есть ли экономические предпосылки для распределения прибыли между акционерами. При этом даже сильные финансовые результаты не гарантируют роста котировок: на рыночную цену акций также влияют ожидания инвесторов, общая ситуация на фондовом рынке и внешние риски.
Чтобы объективно оценить инвестиционную привлекательность акций Газпрома, необходимо анализировать не отдельные цифры, а их изменения за несколько отчетных периодов. Например, рост выручки сам по себе не означает увеличения прибыли, если одновременно существенно выросли расходы. Аналогично наличие чистой прибыли не всегда свидетельствует о достаточном объеме денежных средств для выплаты дивидендов или сокращения долга.
В этой статье рассмотрим основные финансовые показатели Газпрома, объясним, как их правильно интерпретировать и на что обращать внимание при изучении отчетности. Такой подход поможет лучше понять финансовое состояние компании, оценить связанные с ее акциями риски и сформировать более обоснованное представление о перспективах инвестиций.
- Выручка и чистая прибыль Газпрома как показатели финансовой устойчивости
- Почему выручка важна при анализе акций Газпрома
- Что показывает чистая прибыль компании
- Как выручка и прибыль влияют на привлекательность акций
- Почему важно сравнивать показатели за несколько лет
- Долговая нагрузка и денежные потоки: оценка финансового состояния компании
- Как оценить долговую нагрузку Газпрома
- Почему важно учитывать структуру долга
- Денежные потоки и их значение для инвесторов
- Свободный денежный поток: сколько средств остается после инвестиций
- Как долговая нагрузка и денежные потоки отражаются на привлекательности акций
- Как рентабельность и операционные расходы влияют на стоимость акций GAZP
- Какие показатели рентабельности стоит анализировать
- Как операционные расходы влияют на прибыль Газпрома
- Почему рост выручки не всегда повышает рентабельность
- Как рентабельность отражается на рыночной оценке акций GAZP
- Дивидендный потенциал Газпрома и его значение для инвесторов
- От чего зависит размер дивидендов Газпрома
- Как оценить дивидендную доходность акций GAZP
Выручка и чистая прибыль Газпрома как показатели финансовой устойчивости
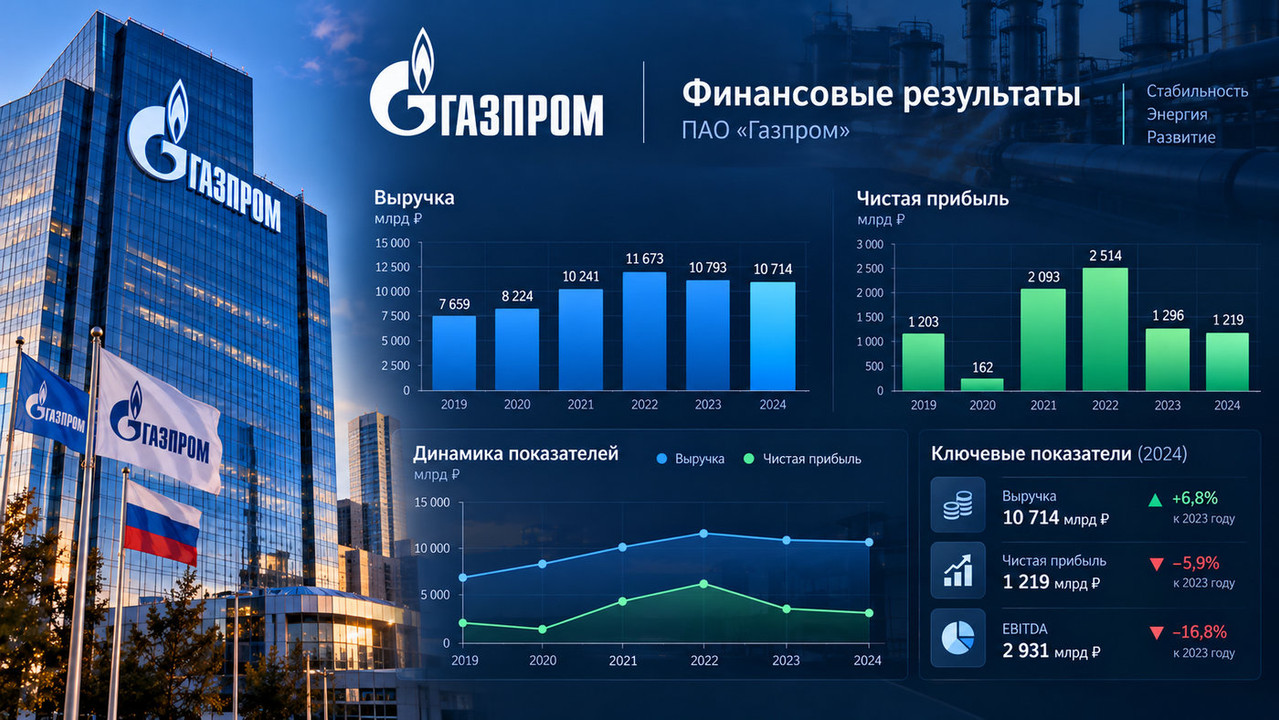
Выручка и чистая прибыль — два ключевых показателя, которые помогают оценить финансовое состояние Газпрома и понять, насколько эффективно компания использует свои ресурсы. Выручка отражает доходы от продажи газа и других товаров и услуг, а чистая прибыль показывает, сколько средств остается после учета расходов, процентов по обязательствам, налогов и других статей. Вместе эти показатели дают представление о масштабах бизнеса и его итоговой финансовой результативности.
Однако для инвестора важно не просто знать размер выручки и прибыли за конкретный период. Гораздо полезнее проследить их динамику, выяснить причины изменений и сопоставить результаты с предыдущими годами. Увеличение доходов может свидетельствовать о расширении деятельности или улучшении рыночной конъюнктуры, но если расходы растут быстрее, итоговая прибыль способна сократиться. Именно поэтому финансовые показатели Газпрома необходимо рассматривать в комплексе.
Почему выручка важна при анализе акций Газпрома
Выручка показывает, сколько компания заработала на своей основной и прочей деятельности до вычета расходов. Для Газпрома на нее влияют объемы добычи и реализации газа, цены на внутреннем и внешних рынках, условия экспортных поставок, валютные курсы, а также результаты других направлений бизнеса, включая транспортировку газа и нефтяные активы группы.
Рост выручки может указывать на увеличение продаж, повышение цен или изменение структуры реализации продукции. Но сам по себе он не означает, что финансовое положение компании обязательно улучшилось. Например, доходы могут увеличиваться одновременно с ростом затрат на добычу, транспортировку, обслуживание инфраструктуры и реализацию инвестиционных проектов. В таком случае итоговая прибыль может остаться на прежнем уровне или даже снизиться.
При изучении выручки Газпрома инвестору стоит обращать внимание на несколько факторов:
- Динамика за несколько периодов. Сравнение квартальных и годовых результатов помогает определить, носит ли рост выручки устойчивый характер или связан с временными обстоятельствами.
- Причины изменения доходов. Важно выяснить, что повлияло на результат: объемы поставок, цены, валютные факторы или изменение структуры бизнеса.
- Соотношение выручки и расходов. Если затраты увеличиваются быстрее доходов, рентабельность может снижаться даже при росте продаж.
- Сопоставление с предыдущими ожиданиями. Рынок реагирует не только на абсолютные значения показателей, но и на то, насколько они соответствуют прогнозам и ожиданиям инвесторов.
Таким образом, выручка помогает оценить масштабы деятельности Газпрома, но для понимания его финансовой устойчивости необходимо также изучить прибыльность бизнеса и способность превращать доходы в реальные денежные поступления.
Что показывает чистая прибыль компании
Чистая прибыль отражает финансовый результат после учета расходов, финансовых доходов и затрат, налогов и других предусмотренных отчетностью статей. Именно этот показатель часто используют при оценке потенциальной способности компании выплачивать дивиденды, хотя размер возможных выплат зависит также от денежного потока, долговой нагрузки, инвестиционных потребностей и решений органов управления.
Для акционеров Газпрома чистая прибыль важна по нескольким причинам. Во-первых, она позволяет оценить, насколько доходным оказался отчетный период. Во-вторых, ее динамика помогает понять, как меняется эффективность бизнеса. В-третьих, прибыль используется при расчете ряда инвестиционных коэффициентов, в том числе прибыли на одну акцию и отношения рыночной цены акции к прибыли — P/E.
При этом необходимо учитывать, что чистая прибыль может меняться не только из-за результатов основной деятельности. На нее способны влиять курсовые разницы, процентные расходы, обесценение активов, разовые доходы и убытки, а также другие факторы. Поэтому резкое увеличение прибыли за один год еще не доказывает, что компания стала стабильно зарабатывать больше, а снижение не всегда означает долгосрочное ухудшение бизнеса.
Чтобы оценить качество финансового результата, полезно сопоставлять чистую прибыль с операционной прибылью и показателями денежных потоков. Если прибыль растет благодаря улучшению основной деятельности и сопровождается достаточным притоком денежных средств, это может свидетельствовать о более устойчивом положении. Если же результат во многом обусловлен разовыми бухгалтерскими эффектами, его значение для долгосрочной оценки акций следует рассматривать осторожнее.
Как выручка и прибыль влияют на привлекательность акций
Финансовые результаты компании способны влиять на ожидания инвесторов и рыночную стоимость ее акций. Если Газпром демонстрирует устойчивую выручку, сохраняет прибыльность и контролирует расходы, участники рынка могут оценивать его перспективы более позитивно. Если же доходы сокращаются, затраты растут, а прибыль становится нестабильной, инвесторы могут пересматривать свои ожидания относительно будущих денежных потоков и дивидендов.
Связь между отчетностью и котировками не является прямой. Даже улучшение финансовых показателей не обязательно приводит к немедленному росту акций: рынок мог заранее учесть положительные изменения в цене. И наоборот, котировки могут повышаться на фоне слабой текущей отчетности, если инвесторы рассчитывают на восстановление результатов в будущем.
Для более предметной оценки можно использовать следующие ориентиры:
Показатель На что обратить внимание Значение для инвестора Выручка Изменение относительно предыдущих периодов и причины роста или снижения Помогает оценить динамику бизнеса и спрос на продукцию Чистая прибыль Устойчивость результата и влияние разовых факторов Позволяет оценить итоговую прибыльность и возможную базу для дивидендов Операционная прибыль Результат основной деятельности до учета ряда финансовых и налоговых статей Помогает понять, насколько эффективно работает основной бизнес Рентабельность Соотношение прибыли и выручки в динамике Показывает, какая часть доходов остается в виде прибыли Прибыль на акцию Размер прибыли, приходящейся на одну акцию, с учетом методики расчета Используется при сравнении финансовых результатов и оценке акций
Почему важно сравнивать показатели за несколько лет
Оценивать выручку и чистую прибыль только по одному отчетному периоду недостаточно, особенно для крупной энергетической компании, результаты которой зависят от ценовой конъюнктуры, экспортных условий, валютных колебаний и масштабных капитальных затрат. Годовой рост может быть связан с благоприятной ситуацией на рынке, а снижение — с временными факторами, последствия которых со временем ослабнут. Чтобы отличить краткосрочные изменения от устойчивой тенденции, следует изучать отчетность за несколько лет и учитывать причины каждого существенного отклонения.
При сравнении важно использовать сопоставимые данные: одинаковые отчетные периоды, единую валюту и одну методику расчета. Также необходимо проверять, относится ли показатель к отдельной компании или к группе в целом. Консолидированная отчетность отражает результаты группы Газпром с учетом входящих в нее компаний и обычно дает более полное представление о масштабах бизнеса, тогда как отдельная отчетность материнской компании показывает ее собственные результаты.
В итоге выручка позволяет понять, как меняются доходы Газпрома, а чистая прибыль — какой финансовый результат компания получает после учета расходов и других факторов. Но для оценки инвестиционной привлекательности акций эти цифры нужно рассматривать вместе с операционной эффективностью, денежными потоками, долговой нагрузкой и дивидендной политикой. Только комплексный анализ помогает сформировать более обоснованное представление о финансовой устойчивости компании и связанных с ее акциями рисках.
Долговая нагрузка и денежные потоки: оценка финансового состояния компании
При анализе финансовых показателей Газпрома важно учитывать не только выручку и чистую прибыль, но и размер долговых обязательств, а также движение денежных средств. Эти данные помогают понять, насколько компания способна выполнять свои финансовые обязательства, финансировать развитие инфраструктуры и справляться с изменениями рыночной конъюнктуры. Даже крупный бизнес с высокими доходами может столкнуться с финансовыми трудностями, если расходы на обслуживание долга растут, а денежных поступлений недостаточно для покрытия текущих потребностей.
Для инвестора долговая нагрузка и денежные потоки имеют особое значение, поскольку они влияют на финансовую гибкость компании. Чем больше средств требуется направлять на погашение займов и выплату процентов, тем меньше ресурсов может оставаться на инвестиционные проекты, сокращение задолженности и потенциальные дивиденды. При этом сам по себе крупный долг не обязательно свидетельствует о слабом финансовом положении: необходимо учитывать его структуру, сроки погашения, стоимость заимствований и способность бизнеса генерировать денежные средства.
Как оценить долговую нагрузку Газпрома
Газпром реализует масштабные инфраструктурные проекты, обслуживает газотранспортную систему и инвестирует в добычу и переработку углеводородов. Такая деятельность требует значительных капитальных вложений, поэтому заемное финансирование может быть частью нормальной финансовой стратегии компании. Вопрос заключается в том, насколько объем обязательств соответствует возможностям бизнеса и не ограничивает ли он дальнейшее развитие.
При изучении долговой нагрузки необходимо учитывать не только общую сумму обязательств, но и доступные компании денежные средства. Для этого аналитики используют несколько показателей, позволяющих оценить соотношение долга, прибыли и способности обслуживать займы.
- Общий долг. Показывает объем заемных средств и других учитываемых долговых обязательств. Его динамика помогает понять, увеличивает ли компания зависимость от внешнего финансирования или постепенно сокращает задолженность.
- Чистый долг. Рассчитывается как разница между долгом и денежными средствами с их эквивалентами, а в некоторых методиках — с учетом отдельных краткосрочных финансовых вложений. Этот показатель позволяет оценить долговую нагрузку с поправкой на имеющиеся ликвидные ресурсы.
- Чистый долг к EBITDA. Показывает соотношение чистого долга и прибыли до вычета процентов, налогов, износа и амортизации. Коэффициент помогает сопоставлять долговую нагрузку с операционными результатами, однако его необходимо интерпретировать с учетом особенностей бизнеса и методики расчета.
- Процентные расходы. Отражают затраты на обслуживание заемного финансирования. Их рост может уменьшать прибыль, особенно если компания привлекает новые кредиты на менее выгодных условиях.
- График погашения задолженности. Помогает определить, какая часть обязательств должна быть погашена в ближайшее время и сможет ли компания выполнить эти требования без существенного давления на денежные резервы.
Ни один из этих показателей не следует рассматривать изолированно. Например, увеличение долга может быть связано с реализацией крупных проектов, которые в перспективе способны приносить доход. Чтобы оценить обоснованность такого решения, необходимо сопоставить объем привлеченного финансирования с ожидаемыми результатами инвестиций, стоимостью заимствований и возможностями компании по обслуживанию обязательств.
Почему важно учитывать структуру долга
Одинаковый объем задолженности может создавать разную финансовую нагрузку в зависимости от условий заимствований. Значение имеют процентные ставки, валюта обязательств, сроки погашения и наличие ограничений, предусмотренных кредитными соглашениями. Если значительная часть долга должна быть погашена в ближайшее время, компании может потребоваться рефинансирование или использование накопленных денежных средств. Это способно ограничить ее финансовую гибкость даже при относительно стабильных операционных результатах.
Для Газпрома также важно учитывать валютную структуру обязательств и доходов. Изменения обменных курсов могут влиять на стоимость валютного долга при пересчете в отчетную валюту, а также на отражаемые в отчетности финансовые результаты. Реальный эффект зависит от соотношения активов, обязательств и денежных потоков в разных валютах, поэтому сам по себе рост или снижение курсовой разницы не всегда означает изменение платежеспособности компании.
При анализе задолженности стоит обращать внимание на то, как меняются чистый долг, процентные расходы и операционные результаты в течение нескольких отчетных периодов. Если долг увеличивается быстрее, чем компания наращивает способность генерировать денежные средства, это может указывать на усиление финансовых рисков. Если же заемные средства используются для экономически оправданных проектов, а денежные потоки позволяют своевременно выполнять обязательства, увеличение долга не обязательно является негативным фактором.
Денежные потоки и их значение для инвесторов
Прибыль в бухгалтерской отчетности не равна сумме денег, которая фактически поступила на счета компании. Доходы и расходы признаются по правилам бухгалтерского учета, поэтому между отражением прибыли и реальным движением денежных средств могут возникать различия. Именно поэтому для оценки финансовой устойчивости Газпрома необходимо изучать отчет о движении денежных средств наряду с отчетом о финансовых результатах и бухгалтерским балансом.
Особое внимание следует уделять трем видам денежных потоков:
- Операционный денежный поток. Показывает движение средств, связанное с основной деятельностью компании. Он помогает оценить, насколько бизнес способен генерировать денежные поступления для покрытия текущих расходов и других финансовых потребностей.
- Инвестиционный денежный поток. Отражает расходы и поступления, связанные с приобретением и продажей долгосрочных активов, инвестициями и другими операциями соответствующей категории. Отрицательное значение может быть следствием масштабных вложений в развитие, поэтому его необходимо оценивать вместе с назначением инвестиций и их ожидаемой отдачей.
- Финансовый денежный поток. Показывает движение средств, связанное с привлечением и погашением займов, выпуском финансовых инструментов, выплатой дивидендов и другими операциями по финансированию. Он помогает понять, за счет каких источников компания покрывает потребности в денежных средствах.
Для инвестора особенно важен устойчивый операционный денежный поток. Если основная деятельность регулярно приносит достаточно средств, компании проще финансировать текущие расходы и выполнять обязательства без постоянного привлечения новых займов. Однако даже положительный операционный поток не гарантирует, что после капитальных вложений и обязательных платежей останется значительная сумма для выплаты дивидендов.
Свободный денежный поток: сколько средств остается после инвестиций
Для оценки финансовых возможностей Газпрома полезно анализировать свободный денежный поток — Free Cash Flow (FCF). В распространенном варианте его рассчитывают как операционный денежный поток за вычетом капитальных затрат. Конкретная методика может отличаться в зависимости от используемой аналитической модели, поэтому при сравнении данных важно убедиться, что показатели рассчитаны одинаково.
Свободный денежный поток показывает, какой объем денежных средств остается после финансирования капитальных вложений в рамках выбранной методики расчета. Эти ресурсы потенциально могут направляться на сокращение долга, формирование резервов и выплаты акционерам. При этом FCF не является автоматически доступной суммой для дивидендов: необходимо учитывать сроки платежей, потребность в оборотном капитале, прочие обязательства и инвестиционные планы.
У Газпрома капитальные затраты могут быть значительными из-за строительства и модернизации газотранспортной инфраструктуры, освоения месторождений и реализации других крупных проектов. Поэтому отрицательный свободный денежный поток в отдельном периоде не обязательно говорит об ухудшении финансового положения. Важно выяснить, чем вызван результат, насколько инвестиции обоснованы и способны ли будущие поступления компенсировать понесенные расходы.
Более настораживающая ситуация возникает, если операционный денежный поток продолжительное время не покрывает необходимые инвестиционные расходы и обслуживание долга. В таких условиях компания может сильнее зависеть от новых заимствований, продажи активов или других источников финансирования. Это повышает значимость оценки долговой нагрузки и ликвидности.
Как долговая нагрузка и денежные потоки отражаются на привлекательности акций
Финансовое состояние компании влияет на оценку ее акций через ожидания будущих денежных поступлений, риски и возможности распределения капитала. Если Газпром генерирует устойчивый операционный денежный поток, контролирует задолженность и располагает достаточными ресурсами для выполнения обязательств, это может поддерживать доверие инвесторов. Если же расходы на обслуживание долга растут, а свободных средств становится меньше, участники рынка могут осторожнее оценивать перспективы дивидендов и финансовую устойчивость бизнеса.
При этом нельзя делать вывод об инвестиционной привлекательности только на основании низкой долговой нагрузки или положительного денежного потока. Необходимо учитывать рыночную стоимость акций, перспективы прибыли, капитальные потребности, внешние условия и риски отрасли. Даже финансово устойчивый эмитент может иметь акции, цена которых уже отражает оптимистичные ожидания рынка.
При комплексном анализе удобно использовать следующую схему:
Показатель Что анализировать Возможное значение для инвестора Чистый долг Динамику и соотношение с операционными результатами Помогает оценить масштаб долговой нагрузки с учетом денежных резервов Чистый долг / EBITDA Изменение коэффициента и причины его роста или снижения Позволяет сопоставить задолженность с операционными результатами, но не заменяет анализ денежных потоков Процентные расходы Размер выплат и их изменение относительно прибыли Показывает, насколько обслуживание долга влияет на финансовый результат Операционный денежный поток Стабильность поступлений от основной деятельности Помогает оценить способность бизнеса самостоятельно генерировать денежные средства Свободный денежный поток Соотношение операционных поступлений и капитальных затрат Помогает оценить финансовые возможности после инвестиционных расходов Сроки погашения долга Объем ближайших платежей и доступные источники финансирования Позволяет выявить потенциальные риски ликвидности и рефинансирования
Таким образом, долговая нагрузка и денежные потоки дополняют анализ выручки и чистой прибыли Газпрома. Они помогают понять, насколько устойчивы финансовые результаты, достаточно ли у компании средств для обслуживания обязательств и как капитальные вложения влияют на доступные ресурсы. Для оценки акций важно изучать эти показатели в динамике и сопоставлять их с инвестиционными планами, условиями финансирования и рыночной стоимостью ценных бумаг.
Как рентабельность и операционные расходы влияют на стоимость акций GAZP
Рентабельность и операционные расходы помогают оценить, насколько эффективно Газпром превращает доходы в прибыль и контролирует затраты на ведение бизнеса. Для инвесторов эти показатели важны не меньше выручки: увеличение продаж не всегда приводит к улучшению финансовых результатов, если одновременно растут расходы. Поэтому при анализе акций GAZP необходимо учитывать не только объем заработанных средств, но и то, какая часть выручки остается в распоряжении компании после покрытия затрат.
Рентабельность показывает соотношение финансового результата с выручкой, активами или вложенным капиталом. Она позволяет оценить эффективность деятельности и сравнить результаты за разные отчетные периоды. Операционные расходы, в свою очередь, отражают затраты, связанные с основной деятельностью компании. Их динамика помогает понять, насколько эффективно Газпром управляет ресурсами и как изменения себестоимости влияют на прибыльность бизнеса.
Какие показатели рентабельности стоит анализировать
Для оценки финансовой эффективности Газпрома полезно использовать несколько коэффициентов. Каждый из них показывает отдельную сторону деятельности компании, поэтому делать выводы только по одному показателю не стоит.
- Рентабельность продаж по операционной прибыли. Показывает, какая часть выручки остается после учета операционных расходов, включенных в расчет операционной прибыли. Снижение коэффициента может свидетельствовать о росте затрат или ухудшении условий реализации продукции.
- Чистая рентабельность продаж. Рассчитывается как отношение чистой прибыли к выручке. Она отражает долю выручки, которая остается в виде итогового финансового результата после учета финансовых доходов и расходов, налогов и других соответствующих статей.
- Рентабельность активов (ROA). Помогает оценить, насколько эффективно компания использует принадлежащие ей активы для получения прибыли. Для капиталоемкого бизнеса, такого как Газпром, этот показатель особенно важен при анализе масштабных производственных и инфраструктурных объектов.
- Рентабельность собственного капитала (ROE). Показывает соотношение прибыли и собственного капитала. При интерпретации необходимо учитывать структуру финансирования: высокая долговая нагрузка может влиять на этот коэффициент и усложнять сравнение компаний.
Универсального значения рентабельности, которое само по себе гарантировало бы привлекательность акций, не существует. Коэффициенты зависят от особенностей отрасли, учетной политики, структуры активов и текущей рыночной ситуации. Поэтому результаты Газпрома лучше сравнивать с его собственными показателями за предыдущие годы, а при сопоставлении с другими компаниями — учитывать различия в направлениях бизнеса и методиках расчета.
Как операционные расходы влияют на прибыль Газпрома
Операционные расходы включают затраты, необходимые для осуществления основной деятельности. Для Газпрома они связаны с добычей и подготовкой газа, транспортировкой сырья, обслуживанием инфраструктуры, оплатой труда, ремонтом оборудования и другими производственными и административными процессами. Конкретный состав расходов зависит от используемой формы отчетности и принятой классификации статей.
Изменение затрат напрямую влияет на операционный финансовый результат. Если выручка увеличивается быстрее операционных расходов, рентабельность может улучшаться. Если же расходы растут опережающими темпами, прибыльность способна снижаться даже при увеличении доходов. Это особенно важно для крупной компании с разветвленной инфраструктурой, где поддержание производственных мощностей требует постоянных вложений.
При анализе расходов стоит учитывать несколько факторов:
- Себестоимость продаж. Помогает понять, сколько компания тратит на производство и реализацию продукции и услуг. Ее рост необходимо сопоставлять с динамикой выручки и объемов деятельности.
- Расходы на транспортировку и содержание инфраструктуры. Поддержание газопроводов, производственных объектов и оборудования требует регулярных затрат, которые могут меняться в зависимости от масштабов деятельности и состояния активов.
- Административные и коммерческие расходы. Их динамика позволяет оценить, как меняются затраты на управление компанией и организацию продаж.
- Изменение цен на ресурсы и услуги подрядчиков. Удорожание материалов, оборудования, энергии и работ сторонних организаций может повышать себестоимость деятельности.
- Эффективность управления затратами. Снижение расходов при сохранении производственных возможностей может улучшать рентабельность, однако чрезмерное сокращение затрат на ремонт и обслуживание инфраструктуры способно увеличить риски в будущем.
Важно отличать рост расходов, связанный с неэффективностью, от увеличения затрат по объективным причинам. Например, расходы могут повышаться из-за расширения производства, запуска новых объектов или реализации инфраструктурных проектов. В таких случаях необходимо оценивать не только текущую нагрузку на прибыль, но и ожидаемый экономический эффект от вложений.
Почему рост выручки не всегда повышает рентабельность
Рассмотрим условный пример. Допустим, выручка компании выросла на 10%, но операционные расходы увеличились на 15%. В такой ситуации затраты растут быстрее доходов, поэтому операционная прибыль и рентабельность могут ухудшиться. Если же выручка увеличивается быстрее расходов, компания получает возможность наращивать прибыль без пропорционального роста затрат.
Для оценки динамики недостаточно сравнивать только абсолютные суммы. Полезно рассчитывать долю расходов в выручке и отслеживать ее изменение. Если на производство и реализацию продукции приходится все большая часть доходов, это может указывать на усиление затратного давления. Однако необходимо выяснить причины изменения: результат может быть связан как с временными рыночными условиями, так и с более устойчивыми проблемами в экономике бизнеса.
При анализе Газпрома также важно учитывать, что финансовые результаты могут существенно зависеть от цен на энергоносители, объемов поставок, условий реализации газа и географии продаж. Изменения этих факторов способны влиять на выручку и рентабельность одновременно. Поэтому выводы следует делать на основании отчетности за несколько периодов, а не одного квартала.
Как рентабельность отражается на рыночной оценке акций GAZP
Инвесторы оценивают акции с учетом не только текущей прибыли, но и ожиданий относительно будущих финансовых результатов. Если рентабельность Газпрома стабильно повышается, а расходы находятся под контролем, рынок может рассчитывать на более устойчивую прибыльность и денежные потоки. Это способно поддерживать интерес к акциям, если улучшение результатов не было полностью учтено в их текущей цене.
Снижение рентабельности, напротив, может стать поводом для пересмотра ожиданий. Если компания получает меньше прибыли с каждого рубля выручки, ее возможности финансировать инвестиции, сокращать задолженность и осуществлять дивидендные выплаты могут оказаться ограниченными. Однако влияние на котировки зависит от причин ухудшения показателей, его предполагаемой продолжительности и общей ситуации на фондовом рынке.
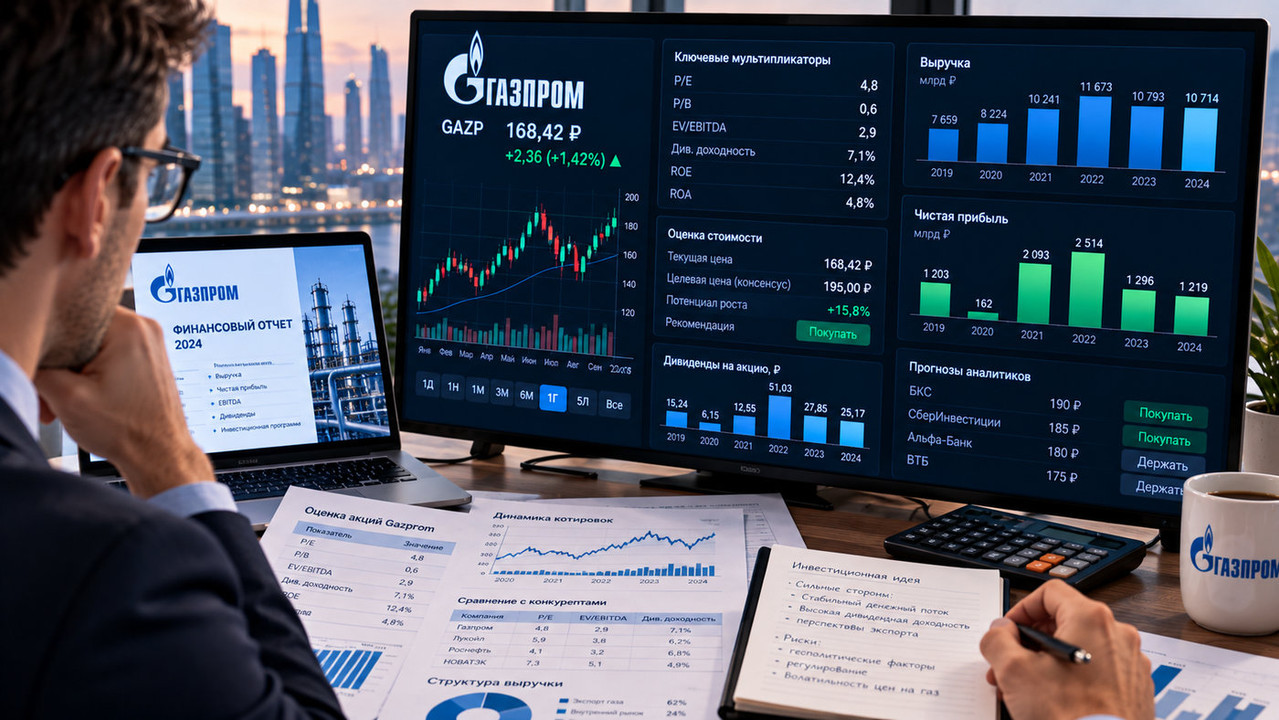
Для сопоставления рентабельности с рыночной оценкой акций можно использовать мультипликаторы, например P/E — отношение рыночной капитализации к чистой прибыли. При этом важно помнить, что низкий P/E не обязательно означает недооцененность: он может отражать ожидания снижения прибыли или повышенные риски. Аналогично высокий мультипликатор не всегда свидетельствует о завышенной цене, если рынок рассчитывает на существенное улучшение будущих результатов.
При анализе финансовой эффективности Газпрома целесообразно придерживаться следующего порядка:
- Сравнить выручку, операционную и чистую прибыль за несколько отчетных периодов.
- Рассчитать рентабельность продаж и проследить, как она меняется со временем.
- Изучить динамику себестоимости и других операционных расходов, выявив основные причины роста или сокращения затрат.
- Сопоставить показатели прибыльности с денежными потоками и долговой нагрузкой, чтобы понять, насколько устойчивы финансовые результаты.
- Оценить рыночную стоимость акций с учетом перспектив компании, отраслевых рисков и ожиданий, уже заложенных в котировки.
Таким образом, рентабельность и операционные расходы позволяют глубже оценить качество финансовых результатов Газпрома. Выручка показывает масштаб бизнеса, а анализ затрат и коэффициентов рентабельности помогает понять, насколько эффективно компания использует свои ресурсы. Для инвестора наиболее информативна устойчивая динамика этих показателей в сочетании с анализом денежных потоков, долговой нагрузки и рыночной оценки акций GAZP. Ни один отдельный коэффициент не дает готового ответа о привлекательности вложений, но их комплексное изучение помогает лучше оценить финансовые возможности компании и связанные с инвестициями риски.
Дивидендный потенциал Газпрома и его значение для инвесторов
Дивидендный потенциал — один из факторов, который инвесторы учитывают при оценке акций Газпрома. Дивиденды позволяют акционерам получать часть прибыли компании, не продавая принадлежащие им ценные бумаги. Для долгосрочных инвесторов регулярные выплаты могут стать дополнительным источником дохода, однако их размер и периодичность зависят от финансовых результатов, инвестиционных потребностей, долговой нагрузки и решений органов управления компании.
При оценке дивидендной привлекательности Газпрома важно не ограничиваться изучением выплат за прошлые годы. Исторические данные помогают понять, как компания подходила к распределению прибыли в разных экономических условиях, но не гарантируют повторения прежних результатов. Даже при наличии чистой прибыли дивиденды могут быть сокращены, перенесены или не объявлены, если финансовая ситуация и потребности бизнеса этого требуют.
Поэтому дивидендный потенциал необходимо рассматривать в контексте общей финансовой устойчивости Газпрома. Для этого инвестору следует изучить прибыль, свободный денежный поток, долговые обязательства, капитальные затраты и действующие корпоративные решения. Такой подход позволяет оценить не только возможность получения выплат, но и риски, связанные с покупкой акций ради дивидендного дохода.
От чего зависит размер дивидендов Газпрома
Возможность выплачивать дивиденды определяется не одним финансовым показателем, а сочетанием нескольких факторов. Чистая прибыль служит важным ориентиром, однако фактическое решение о распределении средств зависит от финансового положения компании, ее инвестиционных планов и корпоративных процедур.
- Чистая прибыль. Чем выше устойчивый финансовый результат, тем больше потенциальная база для распределения средств между акционерами. При этом необходимо учитывать причины изменения прибыли и влияние разовых доходов или убытков.
- Денежный поток. Для выплаты дивидендов компании необходимы доступные денежные средства. Поэтому важно анализировать операционный и свободный денежный поток, а также сроки поступлений и платежей.
- Инвестиционная программа. Строительство инфраструктуры, разработка месторождений и модернизация производственных объектов требуют значительного финансирования. Чем больше потребность в инвестициях, тем важнее оценить, какие ресурсы останутся после их покрытия.
- Долговая нагрузка. Высокие обязательства и существенные расходы на обслуживание долга могут ограничивать возможности распределения капитала. При оценке этого фактора следует учитывать сроки погашения займов и доступность финансирования.
- Дивидендная политика и корпоративные решения. Утвержденные правила распределения прибыли помогают понять общий подход компании к выплатам, но конкретный размер дивидендов определяется с учетом применимых процедур и решений уполномоченных органов.
- Внешняя экономическая ситуация. Цены на энергоносители, объемы поставок, валютные изменения и условия работы на ключевых рынках могут влиять на финансовые результаты Газпрома и, соответственно, на возможности выплаты дивидендов.
Для инвестора особенно важно различать прибыль по отчетности и сумму, которую компания действительно может направить акционерам. Например, положительная чистая прибыль не гарантирует высоких дивидендов, если одновременно требуются крупные капитальные вложения, погашение долга или формирование достаточного денежного резерва.
Как оценить дивидендную доходность акций GAZP
Один из основных показателей для инвестора — дивидендная доходность. Она показывает, какую долю от текущей рыночной цены акции составляют дивиденды за выбранный период. Этот коэффициент помогает сравнивать потенциальный дивидендный доход по разным ценным бумагам, но его значение необходимо интерпретировать с учетом вероятности будущих выплат.
Дивидендную доходность обычно рассчитывают по формуле:
Дивидендная доходность = дивиденд на одну акцию / цена акции × 100%.
Например, если условный дивиденд составляет 20 рублей на акцию, а ее рыночная цена равна 200 рублям, расчетная доходность составит 10%. Это лишь иллюстрация метода расчета, а не прогноз выплат Газпрома или актуальная оценка доходности GAZP.
При использовании этого показателя необходимо учитывать несколько нюансов. Во-первых, доходность, рассчитанная на основе уже объявленных дивидендов, отличается от ожидаемой доходности будущих выпла